FAMOSOS
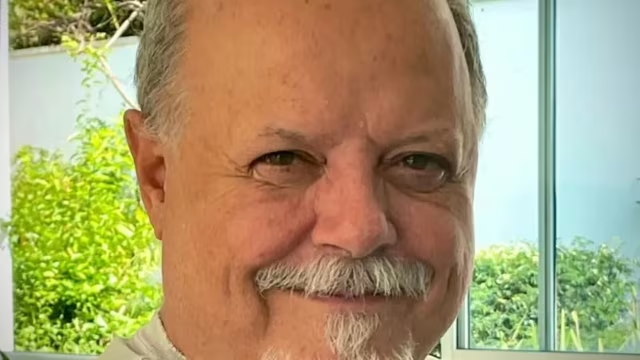
Ator Roney Facchini, conhecido por Rá-Tim-Bum, morre aos 73 anos
Conhecido por viver Luís da Silva em Rá-Tim-Bum, da TV Cultura, artista teve morte anunciada neste domingo.
Empresas brasileiras entram nos últimos meses de preparação para uma nova etapa da reforma tributária do consumo. A partir de janeiro de 2027, PIS e Cofins serão extintos e a Contribuição sobre Bens e Serviços (CBS) passará a ocupar o centro da tributação federal sobre o consumo. O Imposto sobre Bens e Serviços (IBS) continuará em fase de transição, enquanto companhias terão de ajustar sistemas, notas fiscais, contratos, preços e procedimentos internos.
Reforma Tributária: agosto marca nova fase de adequação
Foto: Agência Brasil
O ano de 2026 já funciona como período de teste do novo sistema, com alíquotas de 0,9% para a CBS e 0,1% para o IBS. A legislação prevê mecanismos de compensação com PIS e Cofins e dispensa do recolhimento dos valores de teste para contribuintes que cumpram as obrigações acessórias nas condições estabelecidas. Em 2027 e 2028, o IBS terá alíquota de 0,1%, enquanto a CBS passará a ter a alíquota de referência definida para a nova fase, com redução de 0,1 ponto percentual durante esse período.
Uma das mudanças mais imediatas atinge micro e pequenas empresas. Entre 1º e 30 de setembro de 2026, empresas que não estão no Simples Nacional e pretendem ingressar no regime em 2027 deverão formalizar o pedido. No mesmo período, empresas já optantes pelo Simples poderão escolher se recolherão CBS e IBS dentro do regime unificado ou pelo regime regular, conhecido informalmente como modelo híbrido.
Quem optar pelo recolhimento separado continuará no Simples para os demais tributos, mas CBS e IBS serão apurados pelas regras do regime regular. A escolha feita em setembro valerá inicialmente de janeiro a junho de 2027 e poderá ser cancelada até 30 de novembro. Quem permanecer com os novos tributos dentro do Simples poderá fazer nova opção pelo regime regular em março de 2027, com efeitos no segundo semestre.
Outra frente de atenção está nos documentos fiscais eletrônicos. A Receita Federal e o Comitê Gestor do IBS estabeleceram cronograma para implantação das obrigações relacionadas à CBS e ao IBS, o que exige atualização de softwares de gestão e faturamento. Para microempresas e empresas de pequeno porte do Simples que prestam serviços, a NFS-e de padrão nacional será obrigatória a partir de 1º de novembro de 2026. As regras específicas de CBS e IBS para esses optantes passam a produzir efeitos em 1º de janeiro de 2027.
A Receita Federal e o Comitê Gestor também criaram em agosto um Programa Nacional de Conformidade Tributária voltado justamente à adaptação dos contribuintes durante 2026. Na prática, empresas precisam revisar não apenas a emissão de notas, mas também contratos comerciais, formação de preços, estrutura de créditos tributários e negociações com fornecedores e clientes.
A mudança será gradual. ICMS e ISS continuam sendo cobrados normalmente em 2027 e 2028. A substituição desses impostos pelo IBS começa em 2029: naquele ano, o novo tributo corresponderá a 10% da transição, enquanto ICMS e ISS permanecerão com 90%. A participação do IBS sobe progressivamente até 2032. Em 2033, ICMS e ISS serão extintos e o novo modelo passará a funcionar integralmente. Já em 2027, as alíquotas do IPI serão reduzidas a zero para a maior parte dos produtos, preservadas as exceções relacionadas à Zona Franca de Manaus, e o Imposto Seletivo entrará em vigor para bens e serviços previstos na legislação.
Apesar do avanço da regulamentação, ainda existem definições relevantes antes de 2027. Entre elas estão a fixação da alíquota de referência da CBS, complementações de regras operacionais e etapas técnicas da implantação do chamado *split payment*, mecanismo que permitirá separar automaticamente CBS e IBS no momento do pagamento. A legislação e os sistemas vêm sendo preparados para o recurso, cuja implantação está prevista a partir de 2027.