EXTRA
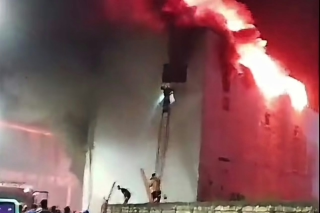
Incêndio em Capanema (PA) mata casal e dois filhos; perícia apura origem do fogo
Corpos foram encontrados nos escombros após horas de buscas; perícia vai apurar a origem das chamas.
A taxa média de juros do crédito livre no Brasil caiu para 47,7% ao ano em julho, uma redução de 2 pontos percentuais em relação aos 49,7% registrados em junho. Para as pessoas físicas, a queda foi ainda maior: de 63,9% para 60% ao ano. Os dados foram divulgados pelo Banco Central nesta sexta-feira (28).
Apesar do recuo dos juros, a inadimplência nas operações com recursos livres avançou de 6% para 6,4% em julho, alcançando o maior nível da série histórica iniciada em março de 2011. O estoque total de crédito no país cresceu 0,3% no mês e chegou a R$ 7,372 trilhões.
Entre as modalidades destinadas aos consumidores, o crédito pessoal sem consignação apresentou uma das maiores quedas, passando de 127,1% para 111% ao ano. No cheque especial, a taxa recuou de 139,9% para 137,3%. Já o financiamento para aquisição de veículos teve leve alta, de 26,4% para 26,5%, enquanto o crédito consignado passou de 28,3% para 28,4%.
O movimento foi diferente entre as empresas. A taxa média do crédito livre para pessoas jurídicas avançou 1,1 ponto percentual em julho, chegando a 25,4% ao ano. No mesmo período, a taxa para pessoas físicas caiu 3,9 pontos, para os 60% registrados no mês.
Considerando conjuntamente operações de crédito livre e direcionado, a taxa média ficou em 32,1% ao ano, contra 33,3% em junho. O Indicador de Custo de Crédito (ICC), que procura medir o custo médio efetivamente pago por consumidores e empresas nas operações em andamento, recuou de 24,2% para 24,1%.
O spread médio das operações de crédito livre — diferença entre o custo de captação dos bancos e o valor cobrado dos clientes — caiu de 35,7 para 33,8 pontos percentuais. Entre pessoas físicas, houve redução para 45,7 pontos, enquanto nas operações destinadas às empresas o indicador subiu para 12,2 pontos.
Mesmo com a redução das taxas em julho, o crédito livre permanece mais caro do que há um ano: em julho de 2025, o juro médio estava em 45,9% ao ano. A combinação de juros ainda elevados e aumento da inadimplência indica que o custo e a capacidade de pagamento das famílias continuam sendo pontos de atenção no mercado de crédito.